Fiche de révision · Prépa (CPGE) · MP, PC, PSI, PT, TSI · Maths
Fiche de révision prépa MP, PC, PSI, PT : équations et systèmes différentiels linéaires
Le cadre X′ = A(t)X + B(t), le théorème de Cauchy et la structure des solutions, le calcul de exp(tA) selon la réduction de A, la variation des constantes et l'étude de la stabilité. Pour la deuxième année de classe prépa scientifique.
Fiche écrite par IA à partir du chapitre « Équations et systèmes différentiels linéaires (prépa, deuxième année) » de la bibliothèque Bûche Study. Elle résume l'essentiel : le cours complet, les QCM et les cartes mémoire sont dans l'appli. Vérifie toujours avec ton cours et ton professeur.
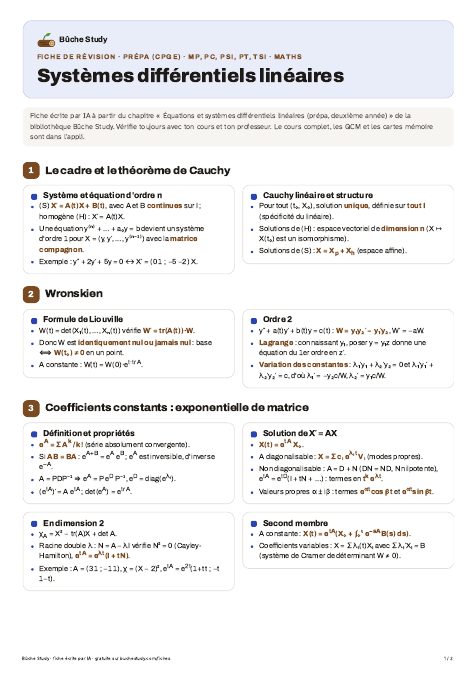 PDF · 2 pages
Fiche écrite par IA à partir du chapitre « Équations et systèmes différentiels linéaires (prépa, deuxième année) » de la bibliothèque Bûche Study. Vérifie toujours avec ton cours et ton professeur. Le cours complet, les QCM et les cartes mémoire sont dans l'appli.
Le cadre et le théorème de Cauchy
Système et équation d'ordre n
- (S) X′ = A(t)X + B(t), avec A et B continues sur I ; homogène (H) : X′ = A(t)X.
- Une équation y⁽ⁿ⁾ + … + a₀y = b devient un système d'ordre 1 pour X = (y, y′, …, y⁽ⁿ⁻¹⁾) avec la matrice compagnon.
- Exemple : y″ + 2y′ + 5y = 0 ↔ X′ = (0 1 ; −5 −2) X.
Cauchy linéaire et structure
- Pour tout (t₀, X₀), solution unique, définie sur tout I (spécificité du linéaire).
- Solutions de (H) : espace vectoriel de dimension n (X ↦ X(t₀) est un isomorphisme).
- Solutions de (S) : X = Xp + Xh (espace affine).
Wronskien
Formule de Liouville
- W(t) = det(X₁(t), …, Xₙ(t)) vérifie W′ = tr(A(t))·W.
- Donc W est identiquement nul ou jamais nul : base ⟺ W(t₀) ≠ 0 en un point.
- A constante : W(t) = W(0)·et·tr A.
Ordre 2
- y″ + a(t)y′ + b(t)y = c(t) : W = y₁y₂′ − y₁′y₂, W′ = −aW.
- Lagrange : connaissant y₁, poser y = y₁z donne une équation du 1er ordre en z′.
- Variation des constantes : λ₁′y₁ + λ₂′y₂ = 0 et λ₁′y₁′ + λ₂′y₂′ = c, d'où λ₁′ = −y₂c/W, λ₂′ = y₁c/W.
Coefficients constants : exponentielle de matrice
Définition et propriétés
- eA = Σ Ak / k! (série absolument convergente).
- Si AB = BA : eA+B = eA eB ; eA est inversible, d'inverse e−A.
- A = PDP⁻¹ ⇒ eA = P eD P⁻¹, eD = diag(eλᵢ).
- (etA)′ = A etA ; det(eA) = etr A.
Solution de X′ = AX
- X(t) = etA X₀.
- A diagonalisable : X = Σ cᵢ eλᵢt Vᵢ (modes propres).
- Non diagonalisable : A = D + N (DN = ND, N nilpotente), etA = etD(I + tN + …) : termes en tk eλt.
- Valeurs propres α ± iβ : termes eαtcos βt et eαtsin βt.
En dimension 2
- χA = X² − tr(A)X + det A.
- Racine double λ : N = A − λI vérifie N² = 0 (Cayley-Hamilton), etA = eλt(I + tN).
- Exemple : A = (3 1 ; −1 1), χ = (X − 2)², etA = e2t(1+t t ; −t 1−t).
Second membre
- A constante : X(t) = etA(X₀ + ∫₀ᵗ e−sAB(s) ds).
- Coefficients variables : X = Σ λᵢ(t)Xᵢ avec Σ λᵢ′Xᵢ = B (système de Cramer de déterminant W ≠ 0).
Stabilité et applications
| Valeurs propres de A (dimension 2) | Équilibre en 0 | Allure |
|---|---|---|
| réelles < 0 | nœud stable | décroissance exponentielle |
| réelles de signes opposés (det A < 0) | col, instable | trajectoires qui s'éloignent |
| complexes, Re < 0 | foyer stable | spirale convergente |
| imaginaires pures (tr A = 0, det A > 0) | centre | trajectoires périodiques |
Critère
- Asymptotiquement stable ⟺ Re λ < 0 pour toutes les valeurs propres.
- En dimension 2 : ⟺ tr A < 0 et det A > 0.
Oscillateurs couplés
- X″ = MX avec M = (−2 1 ; 1 −2) : valeurs propres −1 et −3.
- Modes propres u = x₁ + x₂ (ω = 1, en phase) et v = x₁ − x₂ (ω = √3, en opposition).
Les erreurs à éviter
Sur l'exponentielle
- eA+B = eA eB sans vérifier que A et B commutent.
- Prendre l'exponentielle de chaque coefficient.
- Écrire eA X₀ au lieu de etA X₀.
Sur la structure
- Dimension des solutions : n, pas n².
- Oublier la solution particulière avec un second membre.
- Oublier la condition Σ λᵢ′yᵢ = 0 dans la variation des constantes.
Questions fréquentes
Comment résoudre X' = AX quand A est diagonalisable ?
On écrit A = PDP⁻¹ et on pose Y = P⁻¹X : chaque coordonnée vérifie yᵢ′ = λᵢyᵢ. La solution générale est X(t) = Σ cᵢ exp(λᵢt) Vᵢ, où les Vᵢ sont des vecteurs propres formant une base.
À quoi sert le wronskien ?
Il dit si n solutions forment une base : W(t) = det(X₁(t), …, Xₙ(t)) vérifie W′ = tr(A)·W, donc il est soit toujours nul, soit jamais nul. Il suffit de vérifier W(t₀) ≠ 0 en un seul point.
Peut-on écrire exp(A + B) = exp(A)·exp(B) ?
Seulement si A et B commutent (AB = BA). Sans cette hypothèse, l'égalité est fausse en général.
À lire sur le blog
Réussir ses colles en prépa : préparation, passage au tableau et suivi
Comment préparer les colles en classe prépa : apprendre le cours, refaire les démonstrations, gérer l'heure au tableau, réagir quand on bloque et utiliser chaque note pour progresser.
Planning de révision : comment s'organiser jusqu'au concours
Méthode pas à pas pour construire un planning de révision réaliste jusqu'au concours, au bac ou aux partiels : rétroplanning, blocs, révisions espacées, marge.